先に結論からお伝えします。「近くに川がないから」「ハザードマップで色が付いていないから」という理由だけで火災保険の水災補償を外すのは、おすすめできません。 川があふれなくても、下水道や側溝が雨を処理しきれずに街が水に浸かる「内水氾濫」は、全国どこでも、京都市内でも起きています。そして水災は、ここ数年で「起き方」も「保険の中身」も変わりました。
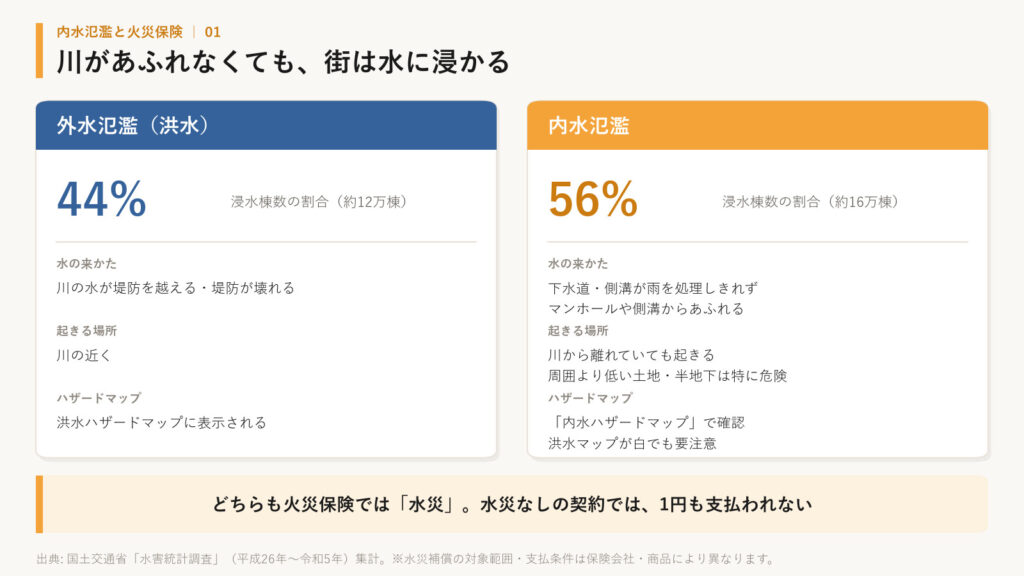
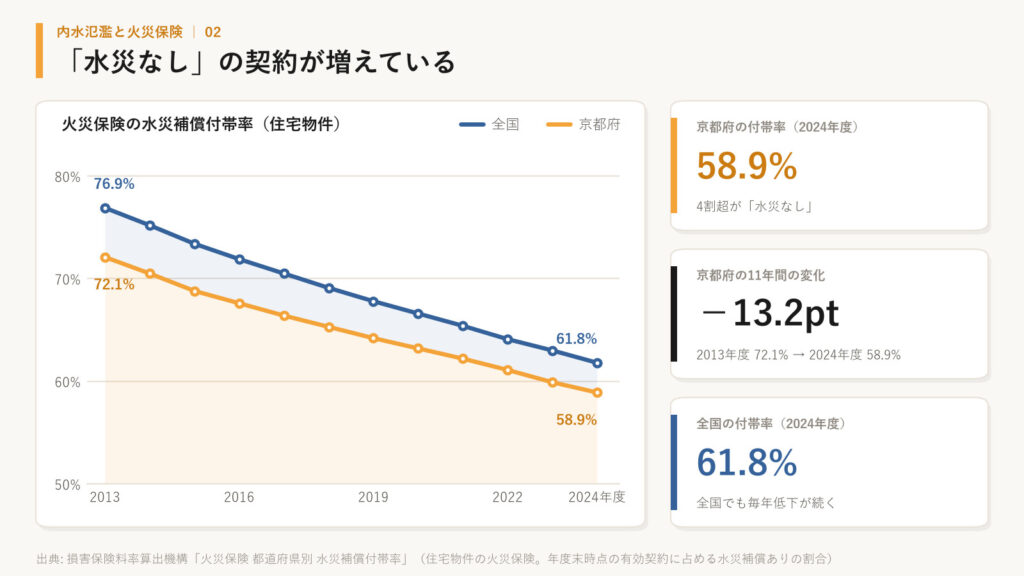
過去10年(2014〜2023年)の全国の浸水棟数のうち、56%(約16万棟)は川の氾濫ではなく内水氾濫によるものです(国土交通省「水害統計調査」集計)。一方で、火災保険に水災補償を付けている契約の割合は年々下がり続け、京都府では2024年度に58.9%まで低下しました。京都の住宅の約4割は「水災なし」で契約されている計算になります。
この記事では、京都の保険代理店サポートフォースが、「内水氾濫とは何か」「なぜ川から離れた家でも危ないのか」「水災補償にはどんなタイプがあり、自分の契約はどれなのか」「どう備えればよいのか」を、できるだけ具体的にお伝えします。悲しい思いをする方を一人でも減らしたい、という思いで書いています。
内水氾濫とは?|川があふれなくても、街は水に浸かる
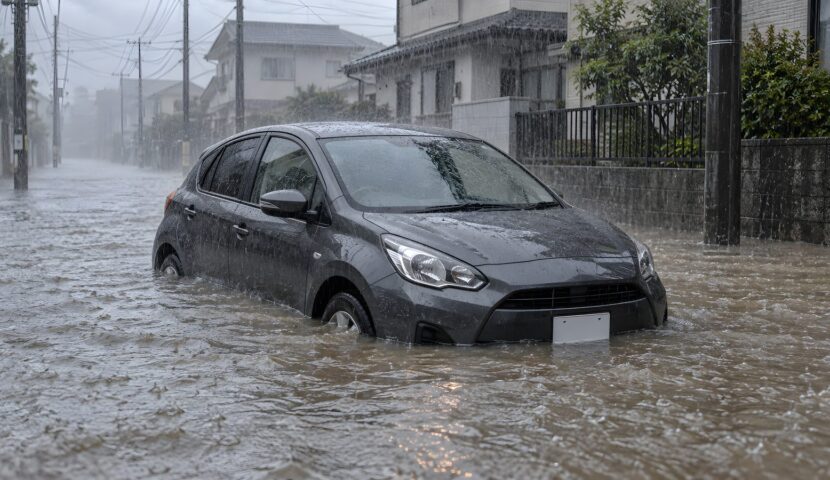
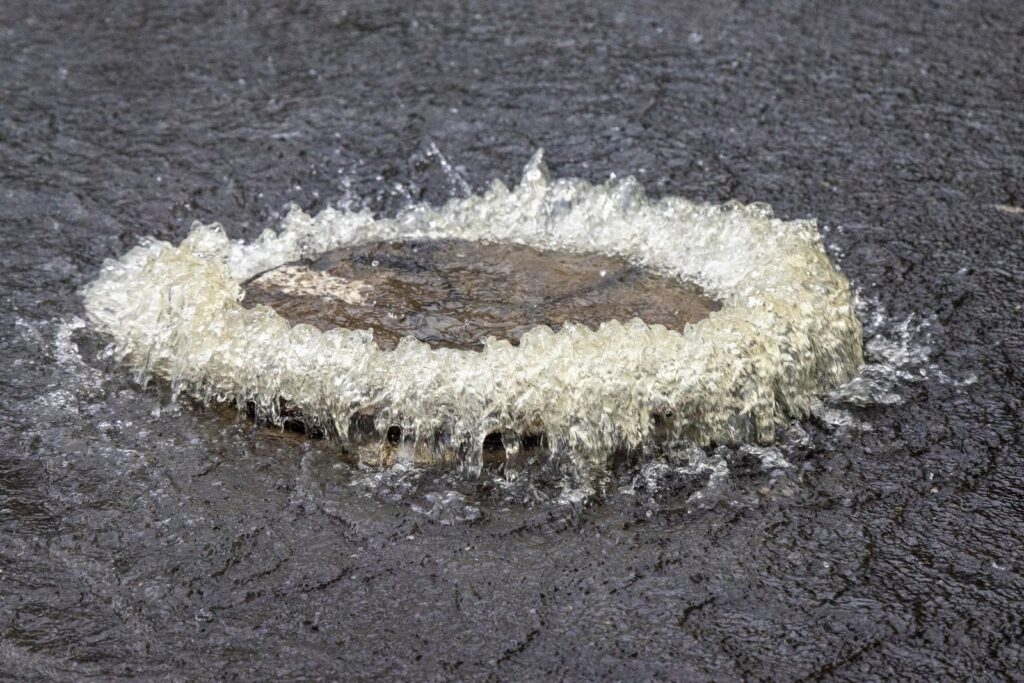
内水氾濫とは、短時間に降った大量の雨を下水道・側溝・排水路が処理しきれず、あるいは川の水位が上がって下水を川に排出できなくなり、マンホールや側溝から水があふれて市街地が浸水する現象です。 川の堤防が決壊したり水が越えたりして起きる「外水氾濫(洪水)」とは、水の来かたがまったく違います。
- 外水氾濫(洪水): 川の水が堤防を越える・堤防が壊れる。川の近くで起きる。濁流や流木で家が壊れることもある
- 内水氾濫: 雨水の「行き場」がなくなる。川から離れていても、土地が周囲より少しでも低ければ起きる。じわじわ水位が上がり、床下・床上浸水になる
内水氾濫の特徴は、「どこでも起こりうる」「予兆が短い」「被害が地味に見えて、実際には生活が壊れる」ことです。1時間に50mmを超えるような雨が降ると、多くの都市で下水道の想定を超えます(国土交通省によると、日本の下水道の雨水対策は5〜10年に1回程度の雨、おおむね1時間50mm前後を目安に整備されてきました)。想定を超えた雨は側溝から道路へ、道路から敷地へ、そして玄関や換気口から家の中へ入ってきます。
国土交通省が集計した2014〜2023年の全国の水害被害は、次のとおりです。
| 内水氾濫 | 洪水氾濫等(外水など) | |
| 浸水棟数(約28万棟) | 56%(約16万棟) | 44%(約12万棟) |
| 被害額(約4.3兆円) | 35%(約1.5兆円) | 65%(約2.8兆円) |
被害額では外水が大きいものの、浸水した家の数では内水氾濫のほうが多い。「うちは川から遠いから大丈夫」と考えている家の多くが、実はこの16万棟の側にいる可能性があります。
なぜ「川から離れているから安心」が通用しないのか
内水氾濫が起きるかどうかを決めるのは「川との距離」ではなく、「短時間にどれだけ強い雨が降るか」と「その土地が周囲より低いか」です。 そして、強い雨は明らかに増えています。
気象庁のまとめでは、全国のアメダスで観測された1時間降水量50mm以上(「非常に激しい雨」)の年間発生回数は、統計開始当初の10年(1976〜1985年)の約226回から、最近10年(2015〜2024年)は約334回へと約1.5倍に増えました。1時間80mm以上の「猛烈な雨」は約1.7倍です。50mmの雨は、下水道の想定ぎりぎり。80mmの雨は、ほとんどの街で処理能力を超えます。
加えて、次のような家は、川から遠くても内水氾濫の被害を受けやすい条件がそろっています。
- 周囲の道路より敷地が低い(半地下の車庫や玄関、坂の下に建つ家)
- 地下室・半地下・掘り込み車庫がある(水は低いところに一気に集まります)
- かつて田んぼや川だった土地(旧地名に「池」「沼」「深」「川」などが入る地域)
- マンションの1階・地下駐車場・機械式駐車場(上階の方でも車や共用設備が水に浸かります)
- 住宅密集地でアスファルトが多い(雨が地面にしみ込まず、いっせいに側溝へ流れ込みます)
「川」は目に見えますが、「下水道の処理能力」は目に見えません。だからこそ、内水氾濫のリスクは自分では気づきにくいのです。
京都でも内水氾濫は起きている
京都市や京都府南部でも、内水氾濫による床上浸水は繰り返し起きています。 京都地方気象台がまとめた府内の災害事例から、いくつか挙げます。
- 2012年7月15日(京都市・亀岡市の大雨): 梅雨前線に向かって湿った空気が流れ込み、線状の雨雲がかかって、京都市西京区付近・北区付近・亀岡市付近で1時間に約90mmの猛烈な雨。京都市で床上浸水44棟・床下浸水56棟、亀岡市で床上浸水11棟・床下浸水89棟。大きな川の氾濫ではなく、短時間の集中豪雨による市街地の浸水でした。
- 2012年8月13〜14日(京都府南部豪雨): 宇治市で1時間78mmの雨。河川の氾濫や土砂流出で死者・行方不明者が出るとともに、宇治市・城陽市・八幡市などの市街地で広い範囲が冠水し、京都府内で3,000棟以上が浸水・損壊しました。
- 2014年8月15〜17日(京都府北部の大雨): 福知山市の市街地で1日に300mmを超える雨が降り、排水ポンプの能力を超えて住宅地の広い範囲が内水氾濫。府内で死者1名、床上・床下浸水多数。
- 2018年7月5〜8日(西日本豪雨): 京都府内で床上浸水147棟・床下浸水868棟、死者4名。
京都市は2026年6月、下水道の排水能力を超える雨で浸水が想定される区域を示した「雨水出水(内水)浸水想定区域図」を公表しました。想定は1時間147mmという極めて激しい雨ですが、裏を返せば京都市自身が「内水氾濫は起こりうる」と公式に示しているということです。京都市防災情報マップでは、洪水(外水)と内水のハザードマップを重ねて確認できます。
水災の「中身」はこう変わった|雨・保険料・支払われ方
ここ10年ほどで、水災は「雨の降り方」「保険料の決まり方」「保険金の支払われ方」の3つが変わりました。 昔の感覚のまま「水災は川の近くの人のもの」と考えていると、判断を誤ります。
- 雨の降り方: 短時間強雨が約1.5倍に増え、川の氾濫ではなく内水氾濫が浸水棟数の過半を占めるようになりました(前述)。
- 保険料の決まり方: 2024年10月以降に始まる火災保険では、水災の保険料が市区町村ごとに5段階(水災等地)に分かれました。最もリスクの低い1等地と最も高い5等地で約1.5倍の差があります。この区分は洪水だけでなく内水氾濫や土砂災害のリスクも含めて評価されています。
- 保険金の支払われ方: かつての住宅向け火災保険では、水災の保険金は損害の程度に応じて「損害額の70%まで」などと縮小して支払う方式が一般的でした。現在の契約では、支払条件を満たせば実際の損害額(自己負担額を除く)を支払う「実損払い」が主流です。ただし、古い契約のままの方や、保険料を抑えるために縮小支払いの特約を付けている方もいます。
そして、変化のなかで「水災なし」を選ぶ契約が増え続けているのが現状です。損害保険料率算出機構の統計(住宅物件の火災保険)によると、水災補償付帯率は次のように推移しています。
| 年度 | 全国 | 京都府 |
| 2013年度 | 76.9% | 72.1% |
| 2018年度 | 69.1% | 65.3% |
| 2024年度 | 61.8% | 58.9% |
京都府では11年間で13ポイント以上下がり、いまや4割超の契約が「水災なし」です。理由として当社の窓口でよく耳にするのは、「保険料を抑えたい」「ハザードマップ(洪水)で色が付いていなかった」「マンションの上の階だから関係ない」の3つです。1つめは切実な事情ですし、2つめと3つめも一見合理的です。ただし「ハザードマップ」は多くの場合、川の氾濫(外水)だけを描いた洪水ハザードマップです。洪水ハザードマップで真っ白な場所が内水では浸水想定区域、ということは珍しくありません。マンションの上階も、専有部分は無事でも駐車場の車や地下の電気設備・エレベーターが水に浸かり、生活に長期間の支障が出ることがあります。
水災補償には4つのタイプがある|あなたの契約はどれ?
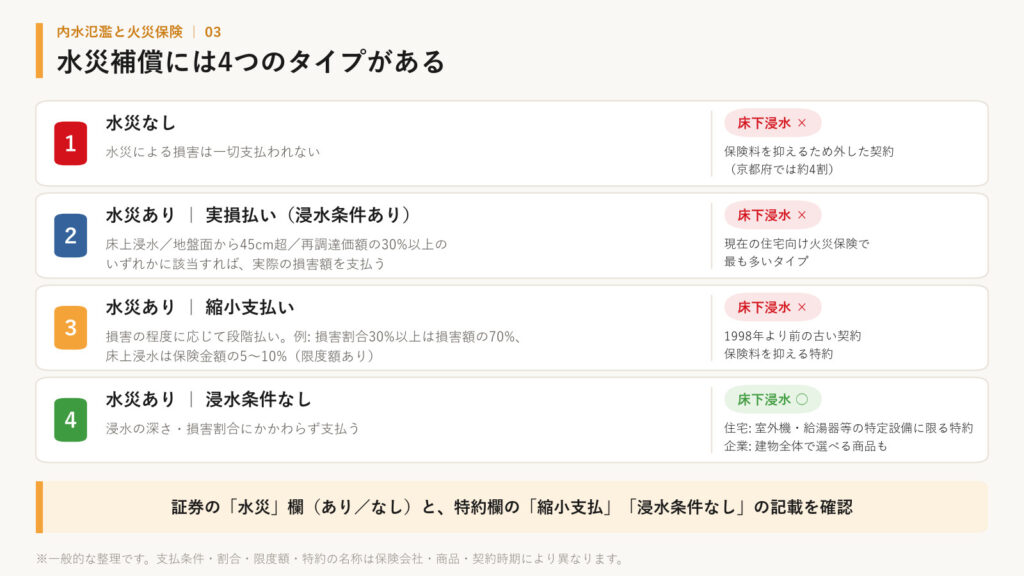
「水災あり/なし」の二択で考えている方が多いのですが、実際には「水災あり」の中にも支払われ方の違いがあり、大きく分けると4つのタイプになります。 同じ床上浸水でも、タイプによって受け取れる保険金は大きく変わります。以下は一般的な整理で、条件や数値は保険会社・商品・契約時期によって異なります。
| タイプ | 支払われ方 | 床下浸水 | こんな契約に多い |
| ① 水災なし | 水災による損害は一切支払われない | ✕ | 保険料を抑えるために外した契約。京都府では約4割 |
| ② 水災あり・実損払い(浸水条件あり) | 「床上浸水」「地盤面から45cmを超える浸水」「再調達価額の30%以上の損害」のいずれかに該当すれば、実際の損害額(自己負担額を除く)を支払う | ✕(45cm超なら○) | 現在の住宅向け火災保険で最も多いタイプ |
| ③ 水災あり・縮小支払い | 損害の程度に応じて段階的に支払う。例: 損害割合30%以上は損害額の70%、15%以上30%未満の床上浸水は保険金額の10%(限度額あり)、15%未満の床上浸水は保険金額の5%(限度額あり) | ✕ | 1998年の保険料自由化より前の古い契約、保険料を抑える特約を付けた契約 |
| ④ 水災あり・浸水条件なし | 浸水の深さや損害割合にかかわらず、水災で損害が生じれば支払う | ○ | 住宅向けでは、エアコン室外機・給湯器・太陽光発電や蓄電池などの「特定の設備」に限ってこの扱いにする特約がある。店舗・事務所など企業向けの火災保険には、建物全体をこのタイプにできる商品がある |
住宅の契約の大半は②です。 ②は床上浸水か地盤面から45cmを超える浸水があれば、床の張り替えから家財まで実際の損害額が支払われる、頼りになる補償です。ただし裏を返せば、床下浸水で止まった場合は原則として対象外(再調達価額の30%以上の損害があれば別です)。屋外の給湯器やエアコンの室外機、エコキュート、蓄電池などは床下浸水の高さでも水没して壊れることがあり、こうした高額な設備を守りたい方のために、④の「特定設備だけ浸水条件なし」にする特約が用意されています。
注意が必要なのは③です。「水災は付けている」と思っていても、縮小支払いの契約では、損害割合が30%以上の大きな被害でも損害額の70%までしか支払われず、床上浸水で損害割合が15%未満なら保険金額の5%(たとえば保険金額2,000万円なら100万円)が上限になります。床の張り替えやキッチンの交換に数百万円かかる状況で、受け取れるのが100万円ということも起こりえます。長く見直していない契約の方は、ここを確認してください。
ご自身の契約がどれかは、保険証券で確認できます。
- 補償内容欄に「水災」の項目があるか。「なし」「×」「補償しない」なら①
- 「水災」が「あり」で、特約欄に「水災支払方法縮小特約」「縮小支払」「一部定率払」などの記載があれば③。なければ多くの場合②
- 「特定設備水災補償特約(浸水条件なし)」などの記載があれば、特定の設備については④
- 判断がつかなければ、証券の写真を撮ってサポートフォースにお送りください。契約内容を確認してお伝えします
水災補償がないと、何が起きるのか
水災補償とは、火災保険のうち「台風・豪雨などによる洪水・内水氾濫・高潮・土砂崩れ」で建物や家財が受けた損害を補償する部分です。 一般的な火災保険では、内水氾濫(下水があふれて浸水する被害)も、川の氾濫と同じく「水災」として扱われます。逆に言えば、①の「水災なし」の契約では、内水氾濫で床上浸水しても保険金は支払われません。
床上浸水は「床が濡れた」では済みません。床材・壁の下地・断熱材・畳・建具・キッチンや洗面台などの設備・給湯器やエアコンの室外機、さらに家具・家電・衣類まで水と泥をかぶります。乾燥と消毒をしないとカビや悪臭が残るため、床や壁は剥がして張り替えるのが基本です。復旧費用が数百万円に達することは珍しくなく、家財を含めれば1,000万円近くになる例もあります。
「公的な支援があるのでは」と思われるかもしれませんが、内水氾濫はここが弱点です。
- 被災者生活再建支援金(最大300万円)は、住宅が「全壊」「大規模半壊」「中規模半壊」などと認定された世帯が対象で、床上浸水でも半壊に至らないと判定されれば対象外です。しかも制度自体が「一定規模以上の災害」で発動するため、局地的な内水氾濫では発動しないことがほとんどです
- 災害救助法による応急修理なども同様に、一定規模以上の災害が前提です
- 自治体独自の見舞金は、あっても数万〜十数万円程度が一般的です
つまり内水氾濫は、「保険がなければ、ほぼ全額が自己負担」になりやすい災害です。ここが、大規模な河川氾濫とも、地震とも違うところです。
店舗・事務所・店舗兼住宅の方へ
企業向けの火災保険では、水災の支払われ方を「浸水条件あり(床上浸水・45cm超・30%以上など)」と「浸水条件なし」から選べる商品があり、「浸水条件なし」を選べば床下浸水のような浅い水でも設備や商品の損害が対象になります。 保険料は条件なしのほうが高くなるため、縮小支払いの割合(70%・50%・30%・15%・5%など)を組み合わせて保険料を調整する契約もあります。
店舗や事務所は、商品・什器・厨房機器・電気設備が床に近い位置にあり、数十cmの浸水でも営業できなくなる点が住宅と違います。「水災は付けてあるから」で止まらず、浸水条件の有無と縮小支払いの有無まで確認してください。店舗兼住宅の方は、住宅部分と店舗部分で契約の扱いが分かれていることもあります。詳しくは別の記事で整理する予定ですので、ここでは「企業物件は選べる幅が広い分、確認する項目も多い」とだけお伝えしておきます。
内水氾濫に備えるには|「外す/付ける」の二択ではなく3ステップ
水災補償を外す判断自体は、契約者の自由です。ただし当社では、「洪水ハザードマップで白いから」だけを理由に外すことはおすすめしていません。「付けるか外すか」の前に、次の3ステップで考えてください。
ステップ1: 自分の契約のタイプを知る
前の章の見方で、①〜④のどれかを確認します。「水災あり」でも③の縮小支払いなら、支払われる金額は想像よりずっと小さいかもしれません。「水災なし」なら、次のステップで「本当に外したままでよいか」を考えます。
ステップ2: 内水ハザードマップと、敷地の高低を確認する
- 内水ハザードマップ(雨水出水浸水想定区域図): 京都市は防災情報マップで内水の想定区域を公開しています。京都市以外の市町でも、自治体サイトで「内水ハザードマップ」「雨水出水」を検索してください。まだ公表されていない自治体もあり、その場合は「情報がない」だけで「リスクがない」わけではありません。
- 敷地が周囲の道路より低くないか、半地下・地下・掘り込み車庫がないか: 道路より低い玄関・車庫は、内水氾濫の水が最初に集まる場所です。
- 土砂災害警戒区域に入っていないか: 水災補償は「土砂崩れ」も対象です。京都市内でも東山・北山・西山の山ぎわは要確認です。
- その土地の過去の浸水履歴: 自治体の浸水実績図や、近所に長く住む方の話は有力な情報です。「30年前に一度床下まで来た」という土地は、今の雨なら床上に達しても不思議はありません。
ステップ3: 保険料は「外す」以外の方法で調整する
水災補償を丸ごと外す前に、次の選択肢を見積もりで比べてください。
- 免責金額(自己負担額)を設定する: 水災補償を残したまま、保険料を抑えられます。
- 水災等地を確認する: 2024年10月以降の契約では、リスクの低い市区町村は水災部分の保険料が低く設定されています。「外したら年間いくら安くなるのか」を実額で確認してから決めても遅くありません。
- 家財の水災も確認する: 建物に水災を付けていても、家財に付いていなければ、家具・家電・衣類は自己負担です。
- 屋外設備が高額なら特約を検討する: エコキュート・太陽光発電・蓄電池などがある家は、床下浸水の高さでも設備が壊れることがあります。
「外すか付けるか」の前に、「自分の契約はどのタイプで、うちの土地は内水氾濫に強いのか弱いのか」を知ること。これが、後悔しないための唯一の近道です。
代理店としてお伝えしたいこと
保険料を下げたいというご要望は、当然のことですし、私たちも真剣に一緒に考えます。ただ、火災保険は「入っていたのに出なかった」ときの落胆が最も大きい保険です。とくに内水氾濫は、被害に遭われた方のほとんどが「まさか自分の家が」とおっしゃいます。川も見えない、ハザードマップも白かった、それでも玄関から水が入ってきた——そのときに「水災は外していました」「縮小支払いの契約でした」とお伝えするのは、代理店として本当につらいことです。
だから当社では、水災補償を外したいというご相談を受けたときは、必ず契約のタイプと内水ハザードマップ、土地の高低、建物の構造を一緒に確認してから判断していただいています。そのうえで外す、あるいは免責金額を設定して保険料を抑えつつ補償は残す、といった中間の選択肢もご提案しています。
よくある質問
Q. 内水氾濫の被害は、火災保険の「水災」で本当に補償されますか?
A. 一般的な火災保険では、台風や豪雨による下水道・排水路からの浸水(内水氾濫)も「水災」に含まれ、水災補償が付いていれば対象になります。ただし支払われ方は契約のタイプ(実損払い・縮小支払い・浸水条件の有無)によって異なり、詳細は会社・商品によって違います。ご自身の契約は保険証券か代理店でご確認ください。
Q. 床下浸水でも保険金は出ますか?
A. 住宅向け火災保険で最も多い「実損払い・浸水条件あり」のタイプでは、床上に達しない床下浸水は原則として対象外です(再調達価額の30%以上の損害があれば別です)。一方、エアコン室外機や給湯器などの特定の設備に限って床下浸水でも補償する特約や、企業向けで建物全体を「浸水条件なし」にできる商品もあります。ご自身の契約がどのタイプかで答えが変わります。
Q. 「水災あり」なのに全額出ないことがあるのですか?
A. あります。縮小支払いのタイプでは、損害割合が30%以上の大きな被害でも損害額の70%まで、床上浸水で損害割合が15%未満なら保険金額の5%(限度額あり)が上限になるのが一般的です。1998年より前の古い契約や、保険料を抑える特約を付けた契約に見られます。証券に「縮小」「一部定率払」などの記載がないか確認してください。
Q. 洪水ハザードマップで色が付いていない地域です。水災は要りませんか?
A. 洪水ハザードマップは主に川の氾濫(外水)を描いたもので、内水氾濫は別の「内水ハザードマップ(雨水出水浸水想定区域図)」で確認する必要があります。京都市は防災情報マップで公開しています。両方を見て、敷地の高低や半地下の有無も含めて判断してください。
Q. マンションの上層階に住んでいます。水災補償は不要ですか?
A. 専有部分(お部屋)が浸水する可能性は低いため、外す判断は合理的な場合が多いです。ただし建物全体の地下設備・エレベーター・駐車場が浸水する被害は起こりえます(これらは管理組合の保険や自動車保険の範囲です)。1階・2階や、地下駐車場・機械式駐車場に車を置いている方は、慎重にご検討ください。
Q. 今の契約が「水災なし」かどうか、どうやって確認できますか?
A. 保険証券の補償内容欄に「水災」の項目があり、「補償あり/なし」「○/×」などで表示されています。あわせて特約欄に「縮小支払」「浸水条件なし」といった記載がないかも見てください。わからない場合は、証券の写真を撮ってサポートフォースにお送りください。契約内容を確認し、ハザードマップとあわせてご説明します。
まとめ|「うちは川から遠い」と思ったら、契約のタイプと内水ハザードマップを見てください
内水氾濫は、川から離れた家でも、ハザードマップが白い場所でも起きます。全国の浸水棟数の半分以上は、この内水氾濫によるものです。水災補償のない火災保険では、内水氾濫で床上浸水しても保険金は出ず、公的支援も局地的な災害では期待できません。「水災あり」でも、縮小支払いの契約なら受け取れる金額は限られます。
京都府では4割を超える契約が「水災なし」です。もしご自身の契約もそうなら、あるいは長く見直していないなら、一度、契約のタイプと内水ハザードマップ、ご自宅の土地の高低を確認してみてください。そのうえで外すなら、それは納得のうえの選択です。「知らずに外していた」「水災ありだと思っていたら縮小支払いだった」だけは避けていただきたい——それが、この記事でいちばんお伝えしたいことです。
サポートフォースでは、京都の保険代理店として、ご自宅の所在地のハザードマップ(洪水・内水・土砂災害)を一緒に確認しながら、水災補償のタイプと保険料のバランスをご提案しています。「今の契約は水災が付いているか」「どのタイプか」「外したら/付けたらいくら変わるか」だけでも、お気軽にお問い合わせください。
出典・参考
- 国土交通省 浸水対策ポータル「近年の全国における水害被害(平成26年〜令和5年)」(水害統計調査より集計。被害額約4.3兆円のうち内水氾濫35%・約1.5兆円、浸水棟数のうち内水氾濫56%・約16万棟)
— https://shinsui-portal.mlit.go.jp/ - 国土交通省「水害統計調査」
— https://www.mlit.go.jp/river/toukei_chousa/kasen/suigaitoukei/ - 気象庁「日本の気候変動2025」(全国アメダス 1時間降水量50mm以上の年間発生回数: 1976〜1985年 約226回 → 2015〜2024年 約334回、約1.5倍。80mm以上は約1.7倍)
— https://www.data.jma.go.jp/cpdinfo/ccj/2025/html_honpen/cc2025_honpen_5.html - 京都地方気象台「京都府の災害事例」(2012年7月15日京都市・亀岡市の大雨、2012年8月京都府南部豪雨、2014年8月豪雨、2018年7月豪雨の被害数値)
— https://www.jma-net.go.jp/kyoto/8_disaster/disaster.html - 京都市上下水道局「雨水出水浸水想定区域図について」(2026年6月1日公表・想定降雨 1時間147mm)
— https://www.city.kyoto.lg.jp/suido/page/0000349757.html - 京都市防災情報マップ「洪水・内水ハザードマップ」
— https://www.bousaimap.city.kyoto.lg.jp/MapForm?mtype=M_r_k_risk_map - 損害保険料率算出機構「火災保険 都道府県別 水災補償付帯率」(2013〜2024年度。全国計 76.9%→61.8%、京都府 72.1%→58.9%)
— https://www.giroj.or.jp/databank/attachment_ratio_flood.html - 損害保険料率算出機構「水災等地検索」(水災リスク区分1〜5等地。5等地の水災保険料は1等地の約1.5倍。内水氾濫・土砂災害等のリスクも含めて評価)
— https://www.giroj.or.jp/ratemaking/fire/touchi/ - 内閣府「被災者生活再建支援制度の概要」(支給対象は全壊・大規模半壊・中規模半壊等、一定規模以上の自然災害が対象)
— https://www.bousai.go.jp/taisaku/seikatsusaiken/shiensya.html
※ 水災補償の支払条件(床上浸水/地盤面から45cm超/再調達価額の30%以上)、縮小支払いの割合(70%・10%・5%等)と限度額、特定設備に限った浸水条件なしの特約、企業向け火災保険の浸水条件の選択肢・縮小支払割合は、各保険会社が公開している商品説明・よくある質問に基づく一般的な整理です。内容・名称・数値は保険会社・商品・契約時期により異なります。個別の契約条件は必ずご自身の約款・契約先でご確認ください。
※ 本記事の復旧費用の目安は一般的な例であり、実際の金額は建物・被害状況によって異なります。